El abogado Mauro Sarasua explicó a Nord24 que el reclamo es “plenamente viable” si la póliza cubre de manera expresa el riesgo por inundación, anegamiento o fenómenos naturales, o si el siniestro encuadra en los parámetros de destrucción total.
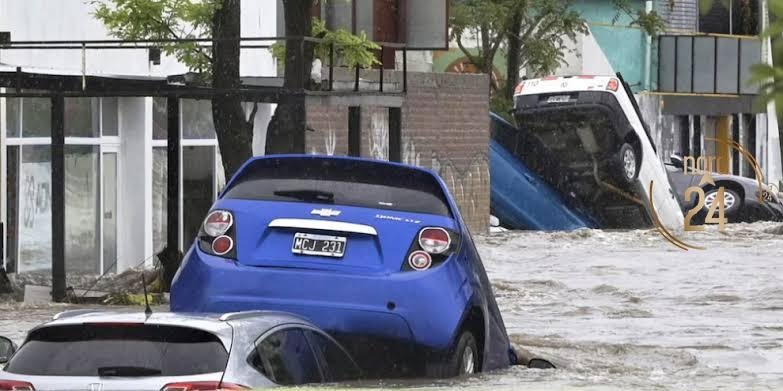
El reclamo por los daños derivados de las inundaciones ante las entidades aseguradoras es uno de los temas que más consultas genera en medio de la emergencia hídrica. En diálogo con Nord24, el abogado Mauro Sarasua analizó el alcance real de las coberturas y las condiciones que deben cumplirse para que un damnificado pueda ser indemnizado. “El reclamo por los daños derivados de las inundaciones ante entidades aseguradoras es plenamente viable, siempre que la cobertura contratada incluya de manera expresa el riesgo por inundación, anegamiento o fenómenos naturales dentro de las condiciones particulares, o bien si el siniestro encuadra en los parámetros de destrucción total fijados en la póliza”, precisó el letrado.
En ese marco, el abogado diferenció con claridad los alcances de los seguros obligatorios. “Se contrata previamente la responsabilidad civil obligatoria, que está prevista en el artículo 68 de la ley 24.449; únicamente indemnizan los daños causados a terceros transportados o no transportados, no cubriendo bajo ningún concepto los daños propios sufridos por el vehículo asegurado”, explicó Sarasua, y remarcó que esa distinción suele ser motivo de confusión entre los conductores que buscan reclamar por su auto dañado por el agua.
El letrado también advirtió que las aseguradoras analizan posibles causales de exclusión antes de responder por un siniestro. “Hay que tener en cuenta que las aseguradoras también tienen que evaluar si no hay alguna exclusión y culpa grave por parte del conductor del vehículo”, señaló, y mencionó ejemplos concretos de esa situación: “Por ejemplo, si se demuestra que el conductor asumió una conducta temeraria, tal como intentar atravesar a sabiendas de lo que podría llegar a ocurrir un camino o una calle visiblemente anegada o con carteles de señalización de peligro, o también otro caso: dejar el vehículo estacionado de forma deliberada en algún cauce o en alguna zona declarada de evacuación inmediata o sector de riesgo predecible, sin tomar las medidas razonables de resguardo”.
Con estas precisiones, Sarasua trazó un panorama en el que la clave está en las condiciones que cada asegurado haya contratado y en la conducta asumida durante el evento. En un contexto de crecida sostenida del Paraná y de evacuaciones en distintos puntos del litoral, el abogado recomienda revisar la póliza antes de iniciar cualquier reclamo y, en caso de dudas sobre exclusiones o cláusulas de destrucción total, buscar asesoramiento profesional para evaluar las posibilidades reales de obtener una indemnización.